클라우드 게임은 몇 년 전 "게임의 미래"로 불렸습니다. 그런데 구글 스타디아는 문을 닫았고, 국내 통신사들도 관련 사업에서 철수했습니다.
실패한 기술로 정리하기 쉬운데, 들여다보면 조금 다릅니다. 기술이 안 된 게 아니라 팔려던 가치가 틀렸던 쪽에 가깝습니다.
초기 가치 제안의 약점
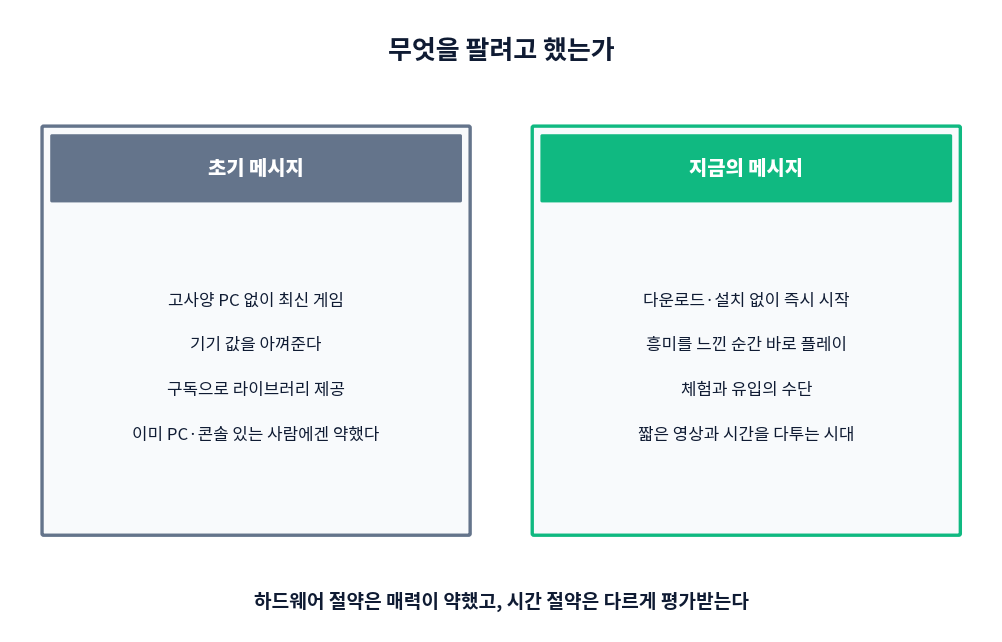
초기 메시지는 명확했습니다. "고사양 PC 없이 최신 게임을 즐기세요." 하드웨어 비용을 아껴준다는 거죠.
그런데 이 제안의 대상이 애매합니다. 고사양 게임을 하고 싶은 사람은 대개 이미 PC나 콘솔을 갖고 있습니다. 반대로 기기가 없는 사람은 애초에 그 게임에 관심이 적고요.
스타디아가 특히 불리했던 건 게임을 다시 사야 했다는 점입니다. 스팀에 이미 라이브러리가 있는 사람이 같은 게임을 또 구매할 이유가 없었습니다. 플랫폼이 하나 더 늘어난 것 이상의 가치를 보여주지 못했다는 평가가 나온 이유입니다.
엔비디아 지포스 나우는 다른 길을 택했습니다. 게임을 파는 게 아니라 성능만 빌려주는 모델이죠. 사용자가 이미 보유한 게임을 클라우드에서 돌립니다. 기존 시장 구조를 건드리지 않아 합리적인데, 여기서는 라이선스가 걸립니다. 게임사들이 이걸 단순 스트리밍이 아니라 별도 유통 플랫폼으로 보고 권리를 주장하면서, 주요 퍼블리셔 게임이 빠지는 상황이 생겼습니다.
구조적 제약
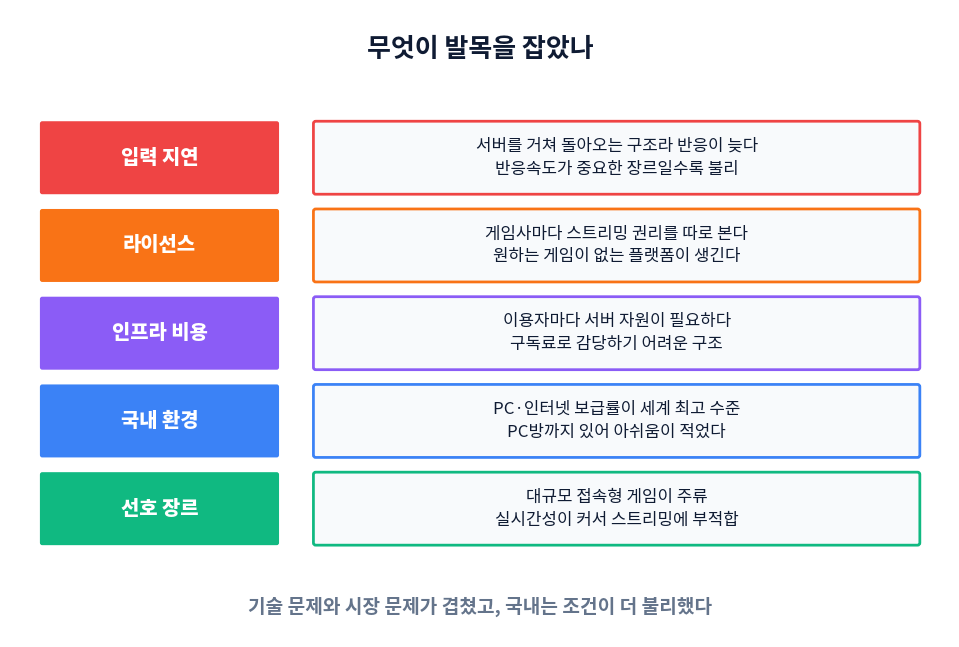
입력 지연. 가장 근본적인 문제입니다. 입력이 서버로 갔다가 영상으로 돌아오는 구조라 지연이 불가피합니다. 네트워크가 빨라져도 인코딩과 디코딩 시간은 남습니다. 반응속도가 중요한 장르일수록 체감이 큽니다.
기술적으로는 WebRTC가 사실상 표준으로 쓰입니다. 화면을 실시간 인코딩하고 입력을 되돌려 보내는 양방향 통신을 수십 밀리초 수준으로 처리해야 하는데, 여기에 리전별 인프라 배치와 GPU 자동 스케일링까지 붙어야 합니다.
인프라 비용. 이게 사업 모델의 급소입니다. 영상 스트리밍은 같은 콘텐츠를 여러 명에게 동시 전송할 수 있지만, 게임은 이용자마다 별도의 GPU 자원이 필요합니다. 동시 접속자 수만큼 서버가 돌아야 하는 구조죠. 월정액 구독료로 이걸 감당하기가 어렵습니다. 스타디아 실패의 핵심 요인으로 막대한 인프라 투자 비용과 구독 중심 수익 구조가 꼽히는 이유입니다.
한국에서 특히 안 된 이유
국내 사정은 더 불리했습니다.
PC와 인터넷 보급률이 세계 최고 수준이고, PC방 인프라까지 있습니다. "고사양 기기가 없어서 못 하는" 상황 자체가 드뭅니다.
선호 장르도 맞지 않았습니다. 국내 주류인 대규모 접속형 게임은 실시간성이 커서 스트리밍에 부적합합니다. 수백 명이 동시에 플레이하는 환경에서 지연이 쌓이면 게임이 성립하지 않으니까요.
결국 대체재가 이미 충분히 좋은 시장이라 들어갈 틈이 좁았습니다. 30일차 스타링크 글에서 유선 인프라가 촘촘해 위성인터넷 수요가 적다고 썼고, 48일차 결제 글에서는 MST가 잘 작동해 NFC 전환이 늦어졌다고 썼는데, 같은 구조가 반복됩니다.
가치 제안이 이동했다
흥미로운 건 최근 논의의 초점이 바뀌었다는 점입니다.
게임 산업 분석에서 성숙 시장이 '관심 경쟁'에서 밀리고 있다는 지적이 나옵니다. 50GB 다운로드, 설치, 첫 실행 시 셰이더 컴파일까지 수십 분을 기다려야 하는 구조는 숏폼 영상이나 소셜미디어와 시간을 다투는 데 구조적으로 불리합니다. 광고나 스트리머 추천으로 흥미를 느낀 사용자가 그 대기 시간에 이탈하니까요.
여기서 클라우드 게임의 의미가 달라집니다. "비싼 PC를 대체한다"가 아니라 **"흥미를 느낀 순간 바로 플레이하게 한다"**로요. 50일차에서 다룬 주의 경쟁 문제와 같은 맥락입니다.
그래서 요즘 나오는 서비스는 B2C 구독 플랫폼보다 B2B 인프라 성격이 강합니다. 아마존이 내놓은 게임 스트리밍 서비스도 게임사가 자사 게임의 체험판이나 즉시 실행 링크를 제공할 수 있게 하는 쪽입니다. 플랫폼 경쟁이 아니라 유입 도구로 포지션을 바꾼 셈이죠.
정리
클라우드 게임의 교훈은 기술 성숙도보다 가치 제안과 비용 구조의 정합성에 있다고 봅니다. 기술은 꽤 괜찮았는데, 그걸로 해결하려던 문제가 사용자에게 큰 문제가 아니었습니다.
지금 방향은 더 현실적으로 보입니다. 플랫폼을 새로 만들려 하지 않고, 기존 게임의 진입 장벽을 낮추는 도구로 쓰는 것. 37일차 전고체 배터리 글에서 "데모와 양산은 다르다"고 썼는데, 여기서는 "기술이 되는 것과 사업이 되는 것은 다르다"는 쪽이겠네요.
'IT' 카테고리의 다른 글
| 문제는 장소가 아니라 정보 비대칭이다 (0) | 2026.10.05 |
|---|---|
| 센서는 달렸는데 고칠 사람이 없다 (0) | 2026.10.05 |
| 로봇이 먼저 들어간 곳은 창고였다 (1) | 2026.10.04 |
| 구매 버튼을 누르지만 빌리는 것이다 (0) | 2026.10.03 |
| 3D 모델이 아니라 데이터 연결이다 (0) | 2026.10.02 |