한국은 2021년 9월 인앱결제 강제를 금지하는 법을 만들었습니다. 전기통신사업법 제50조의9, 세계 최초였습니다.
그런데 5년이 지난 지금, 규제의 실질적 진전은 EU와 미국 쪽에서 나오고 있습니다. 먼저 법을 만든 쪽이 뒤처진 이 상황이 규제 설계 관점에서 흥미로워서 정리해봤습니다.
법은 지켜졌는데 목적은 달성되지 않았다
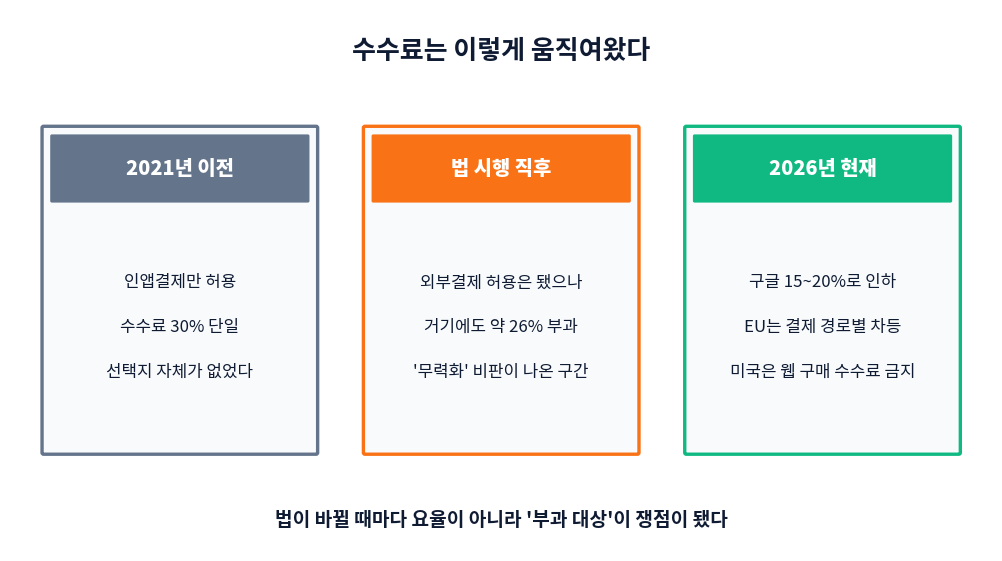
법의 내용은 "특정 결제 수단을 강제하지 말라"였습니다. 애플과 구글은 이에 맞춰 외부결제를 허용했습니다. 형식적으로는 준수입니다.
문제는 그 외부결제에도 약 26%의 수수료를 부과했다는 점입니다. 기존 인앱결제가 30%였으니, 개발사 입장에서는 결제 시스템을 따로 붙이는 수고와 결제대행 수수료를 감안하면 오히려 손해였습니다. 선택지는 생겼는데 고를 이유가 없어진 거죠. "법안 무력화"라는 비판이 나온 배경입니다.
방송통신위원회는 2023년 10월 양사가 법을 위반했다고 보고 구글 475억원, 애플 205억원의 과징금을 예고했습니다. 다만 절차가 길어지면서 시장 변화를 이끄는 힘은 약했습니다.
여기서 규제 설계의 교훈이 나옵니다. 요율이 아니라 무엇에 부과하는가가 핵심이었다는 것. 결제 수단 강제를 금지해도, 유통 수수료라는 명목으로 같은 금액을 받을 수 있으면 실질이 달라지지 않습니다.
EU는 다르게 접근했다
EU 디지털시장법(DMA)은 이 지점을 정면으로 다뤘습니다.
애플은 2024년 DMA 시행 이후 앱 안에서 외부결제로 유도하는 행위(스티어링)를 허용하되 최대 20% 수수료를 매겼습니다. 한국에서 벌어진 일과 같은 구조죠.
그런데 EU 집행위는 **"스티어링에 대한 대가는 0원이어야 한다"**는 원칙을 내세웠습니다. 앱 밖으로 사용자를 안내하는 행위 자체에는 수수료를 물릴 수 없다는 겁니다. 이것이 2025년 4월 5억 유로 과징금으로 이어졌고, 결국 2026년 8월 애플이 EU 지역 수수료 체계를 전면 개편했습니다.
개편된 구조는 결제 경로별 차등입니다. 앱스토어 안에서 애플 인앱결제를 쓰면 26%(구독 2년차부터 15%), 앱스토어 안에서 다른 결제 시스템을 쓰면 20%(우대 대상 10%). 개발자는 결제 경로만 고르면 해당 요율이 자동 적용됩니다.
미국에서는 법원이 더 직접적인 판단을 내렸습니다. 앱 외부(웹)에서 이루어진 구매에는 수수료를 부과할 수 없고, 외부 구매 링크의 위치·형식·내용을 제한할 수도 없다는 것. 판사는 애플의 27% 우회 수수료를 "심각한 계산 착오"라고 표현했습니다.
플랫폼 측 논리도 들어볼 필요가 있다
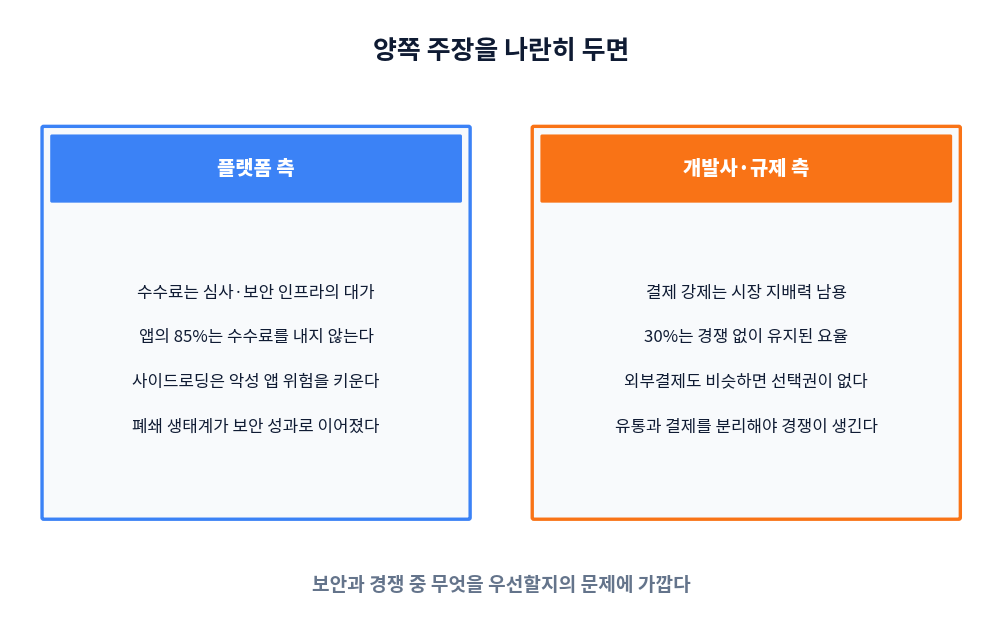
애플의 반론은 대략 이렇습니다.
수수료는 심사와 보안 인프라를 쓰는 대가라는 것. 매주 20만 건 이상 앱을 심사하는 체계를 유지하는 비용이 들고, 그 폐쇄적 관리가 iOS의 악성코드 피해를 억제해왔다는 주장입니다.
부담 범위에 대한 반박도 있습니다. 앱스토어 입점 앱의 85%는 수수료를 내지 않는다는 것. 실물 상품 판매나 광고 기반 무료 앱은 대상이 아니고, 디지털 서비스 판매 앱만 수수료를 냅니다. 수수료를 내는 개발자 대다수는 연 매출 100만 달러 이하라 15% 요율을 적용받고요.
사이드로딩에 대한 우려도 일관되게 제기합니다. 심사를 거치지 않은 앱 설치가 허용되면 악성코드와 사기 위험이 커진다는 논리입니다.
이 주장들이 전부 방어 논리인 것만은 아닙니다. 실제로 안드로이드와 iOS의 악성 앱 노출도 차이는 관측되는 사실이고, 심사 비용이 존재하는 것도 맞습니다.
반대편 논리도 명확합니다. 결제 수단을 강제하는 것은 유통 지배력을 인접 시장(결제)으로 확장하는 행위이고, 30%라는 요율이 경쟁 압력 없이 유지돼왔다는 점요. 유통과 결제를 분리해야 비로소 가격 경쟁이 생긴다는 겁니다.
개발 쪽에서 실무적으로 바뀌는 것
앱을 만드는 입장에서는 선택지가 늘어난 만큼 판단할 것도 늘었습니다.
결제 경로 설계. 인앱결제, 앱 내 외부 결제, 웹 결제 유도 중 무엇을 기본으로 둘지가 수익 구조를 바꿉니다. 미국 판결 이후 웹 결제 유도의 경제성이 크게 좋아졌습니다.
전환율과의 트레이드오프. 수수료를 아끼려고 웹으로 보내면 결제 단계가 늘어나 이탈이 생깁니다. 23일차 다크패턴 글에서 다룬 것처럼 단계 하나가 전환율에 미치는 영향은 큽니다. 수수료 절감분이 이탈로 상쇄되는지 실제로 측정해봐야 합니다.
지역별 분기. EU, 미국, 한국의 규칙이 다릅니다. 글로벌 앱이라면 지역에 따라 결제 UI와 요율이 달라지는 구조를 감당해야 합니다.
정리
한국 사례가 남긴 교훈은 "행위를 금지하는 규제는 경제적 실질을 함께 보지 않으면 우회된다"는 것이라고 봅니다. 결제 강제를 막았는데 같은 금액을 다른 명목으로 받을 수 있으면, 법은 지켜지고 시장은 그대로입니다.
EU가 "스티어링 대가는 0원"이라고 못 박은 것이 효과를 낸 이유도 여기 있습니다. 요율을 정하는 대신 특정 행위에 대가를 물릴 수 없다고 선을 그은 거죠. 6일차 AI 기본법이나 23일차 다크패턴 규제를 볼 때도 같은 질문이 유효할 것 같습니다. 이 규제는 우회 가능한가.
'IT' 카테고리의 다른 글
| 발표와 양산 사이의 거리 (0) | 2026.09.27 |
|---|---|
| MIT도 지킬 의무가 있습니다 (0) | 2026.09.27 |
| 유심 트레이가 사라지는 이유 (0) | 2026.09.26 |
| 스마트홈에도 USB-C가 필요했다 - 매터 표준 정리 (0) | 2026.09.25 |
| 설치할 땐 착했던 확장 프로그램 (0) | 2026.09.25 |